
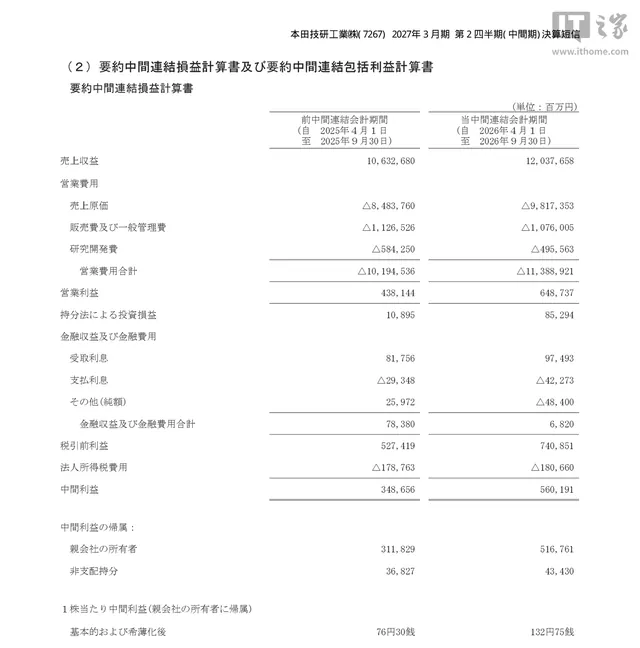
IT之家 11 月 10 日消息,本田今日发布 2027 财年(2026 年 4 月 1 日~2027 年 3 月 31 日)上半年(2026 年 4 月 1 日~2026 年 9 月 30 日)业绩报告: 营业总收入 :12.04 万亿日元 (IT之家注:现汇率约合 5090.61 亿元人民币) ,同比增长 13.2%
毛利润 :2.22 万亿日元 (现汇率约合 938.94 亿元人民币) ,同比增长 3.32%
毛利率 :18.44%,同比下降 1.77 个百分点
归母净利润 :5167.61 亿日元 (现汇率约合 218.53 亿元人民币) ,同比增长 65.7%
经营现金流 :6328.55 亿日元 (现汇率约合 267.63 亿元人民币)
基本每股收益 :132.75 日元 (现汇率约合 5.61 元人民币) ,同比增长 73.98%
稀释每股收益 :132.75 日元 (现汇率约合 5.61 元人民币) ,同比增长 73.98%
资产负债率 :63.81%,环比增长 0.06 个百分点
AI 解读 本田 2027 财年上半年(4-9 月)合并业绩大幅超市场预期,归母净利润同比增速远超市场普遍预期的 67% 左右水平,营收、营业利润均显著反弹。 公司主营业务 本田技研工业( 7267.T )是日本第二大汽车制造商,业务涵盖二轮车、四轮车、金融服务及动力产品四大板块,全球布局广。 2027 财年上半年业绩亮点 营收达 12.04 万亿日元 (现汇率约合 5090.61 亿元人民币) ,同比增长 13.2%,扭去年同期小幅下滑态势。
营业利润 6487.37 亿日元 (现汇率约合 274.34 亿元人民币) ,同比大增 48.1%,盈利能力强劲修复。
归母净利润 5167.61 亿日元 (现汇率约合 218.53 亿元人民币) ,同比大幅增长 65.7%,利润弹性显著释放。
分业务看,二轮事业营业利润 4390.57 亿日元、四轮事业营业利润亏损 57.85 亿日元(去年同期亏损 730.60 亿日元,大幅收窄)、金融服务事业营业利润 2109.97 亿日元、动力产品及其他事业营业利润 44.68 亿日元,四轮业务亏损明显改善是核心驱动。
EV 相关损失方面,本期在売上原価确认 4792.44 亿日元、研究开发费确认 56.21 亿日元的损失及费用,持分法投资损益中确认 497.22 亿日元的收益,EV 战略调整的一次性冲击较上财年明显收敛。
经营活动现金流净额 6328.55 亿日元 (现汇率约合 267.63 亿元人民币) ,较去年同期的 3658.61 亿日元大幅改善,现金流质量显著提升。
全年业绩指引 公司同步上调全年(2026 年 4 月~2027 年 3 月)合并业绩预期:营收预计 24.4 万亿日元 (现汇率约合 1.03 万亿元人民币) ,同比增长 11.9%;营业利润预计 7800 亿日元;归母净利润预计 5000 亿日元 (现汇率约合 211.45 亿元人民币) ;基本每股收益预计 128.44 日元 (现汇率约合 5.43 元人民币) 。本次为临近披露后的再次修正,反映公司对下半年盈利复苏的信心增强。 其他重要事项 2026 年 10 月 1 日完成对半导体公司 Astemo 株式会社的股权追加收购,持股比例升至 61.0%,以现金 1527.5 亿日元对价取得,旨在强化 SDV(软件定义汽车)开发能力。
中期股息维持 35 日元 / 股,全年派息计划 70 日元 / 股,股息政策保持稳定。
投资价值 本次业绩大幅超预期主要得益于日元贬值红利、北美混合动力车销量增长以及四轮业务亏损大幅收窄。但需关注:美国关税政策不确定性、EV 转型节奏调整的长期影响、以及全球汽车需求复苏的持续性。当前估值处于修复阶段,业绩反弹弹性较大,但行业竞争与政策风险仍需持续跟踪。
相关阅读: 《 本田 2027 财年第一财季归母净利润 4509.15 亿日元,同比增长 129.3% 》
《 本田上市近 70 年来首次年度亏损,2026 财年净亏损 4239 亿日元 》
风险提示: 本文内容由 AI 自动分析生成,仅供参考,不代表IT之家观点。如有出入请以证监会指定上市公司信息披露平台为准。本文内容不构成投资建议,如有投资者据此操作,风险自担,IT之家对此不承担任何责任。